La notion de pouvoir d’achat est au cœur de nombreuses préoccupations, particulièrement en période d’inflation. Comprendre ce qu’elle représente réellement, comment elle s’évalue, et surtout, comment elle impacte le quotidien, est indispensable pour gérer au mieux son budget et anticiper ses choix, notamment en immobilier. Le pouvoir d’achat ne se résume pas à la hauteur du salaire perçu ; il dépend aussi fortement des prix des biens et services que l’on consomme. Dès lors, il est essentiel d’appréhender la notion de pouvoir d’achat réel, qui intègre l’évolution des prix via l’indice des prix à la consommation.
Dans la réalité, cette démarche ne concerne pas uniquement les économistes ou les analystes financiers. Chaque individu, chaque foyer, est directement concerné. Imaginez-vous percevant une hausse de salaire, mais que dans le même temps, les prix des biens essentiels flambent – votre capacité à consommer ne progressera pas forcément. Ce déséquilibre soulève des questions pratiques, surtout lorsqu’il s’agit d’investir dans un logement ou de maintenir son niveau de vie. Voici ce que vous devez vraiment retenir pour mieux comprendre et agir sur votre pouvoir d’achat, illustré par des exemples concrets.
L’article en bref
Le pouvoir d’achat est un indicateur clé qui relie votre revenu à la réalité des prix sur le marché. Il conditionne directement votre niveau de consommation et facilite une gestion saine de votre budget.
- Fondamentaux du pouvoir d’achat : Capacité à acheter des biens selon ses revenus et les prix
- Impact de l’inflation : L’inflation réduit le pouvoir d’achat réel si les salaires stagnent
- Calcul et indices : L’indice des prix permet de mesurer les variations du pouvoir d’achat
- Exemples concrets : Comment le pouvoir d’achat influence ses choix immobiliers et de consommation
Comprendre le pouvoir d’achat permet non seulement d’éviter des erreurs financières, mais aussi d’anticiper les évolutions futures pour sécuriser son patrimoine et son quotidien.
Définition précise du pouvoir d’achat et ses composantes essentielles
Le pouvoir d’achat se définit comme la quantité de biens et services qu’un revenu permet d’acheter. C’est donc un équilibre entre le montant du salaire ou revenu disponible et le niveau des prix pratiqués sur le marché. Lorsque les prix augmentent sans que les revenus suivent, le pouvoir d’achat diminue : on parle alors d’un pouvoir d’achat réel en baisse.
Pour bien comprendre cette notion, il faut retenir que le seul chiffre du salaire peut être trompeur. En effet, une hausse de 2 % du salaire ne compense pas forcément une inflation de 3 %. Dans ce cas, le pouvoir d’achat réel subit une perte effective puisqu’on peut acheter moins qu’avant avec le même effort.
Le fonctionnement du pouvoir d’achat implique plusieurs variables complémentaires :
- Le revenu net disponible : somme après prélèvements obligatoires, aides sociales, et avant dépenses.
- L’indice des prix à la consommation (IPC) : indicateur mesurant l’évolution moyenne des prix des biens et services consommés.
- La structure des dépenses : le poids relatif des différentes catégories de consommation peut amplifier ou atténuer l’impact des variations de prix.
Pourquoi l’inflation est le principal défi pour le pouvoir d’achat
L’inflation est l’augmentation générale des prix et elle représente un frein direct à la croissance du pouvoir d’achat réel. Lorsque l’imposition ou le salaire ne suivent pas le rythme de l’inflation, le budget familial est comprimé, réduisant ainsi la capacité de consommation.
Ce phénomène se vérifie notamment sur les postes incontournables comme l’alimentation, l’énergie, ou le logement. Dans le domaine immobilier, ce déséquilibre est crucial : une hausse des prix de l’immobilier couplée à un pouvoir d’achat stagnant complexifie l’accès à la propriété.
Il est donc important de suivre les indicateurs économiques mais aussi les tendances locales spécifiques au marché immobilier, au-delà des simples statistiques nationales.
Comment mesurer et calculer son pouvoir d’achat réel ?
Le calcul du pouvoir d’achat réel repose sur une formule simple : il faut ajuster le revenu disponible en fonction de l’évolution des prix capturée par l’indice des prix à la consommation.
La formule s’exprime ainsi :
| Paramètre | Description |
|---|---|
| Revenu nominal | Montant du revenu perçu sans prise en compte de l’inflation |
| Indice des prix | Valeur représentant la variation moyenne des prix |
| Pouvoir d’achat réel | Revenu nominal divisé par l’indice des prix, ajusté pour mesurer le véritable pouvoir d’achat |
Voici un exemple concret : si votre salaire annuel est de 30 000 euros, que l’indice des prix a augmenté de 5 % dans l’année, votre pouvoir d’achat réel a diminué, car vous pouvez acheter moins de biens et services avec le même revenu.
Adaptation et actions possibles pour préserver son pouvoir d’achat
Dans un contexte inflationniste, plusieurs stratégies peuvent être mises en place pour protéger son pouvoir d’achat :
- Suivre attentivement l’évolution des prix en utilisant des sources fiables.
- Adapter ses dépenses en privilégiant les priorités et en réduisant les postes de consommation moins essentiels.
- Investir intelligemment, notamment en immobilier, en ciblant des biens dont la valeur tend à progresser plus vite que l’inflation.
- Améliorer la qualité énergétique de son logement : dépenser moins sur les charges courantes permet d’augmenter l’efficacité du budget global.
- Considérer des revenus complémentaires ou négocier son salaire en tenant compte de l’inflation pour éviter la baisse du pouvoir d’achat réel.
Dans le secteur immobilier, il convient en parallèle de bien connaître les implications juridiques des contrats. Par exemple, découvrir les engagements liés au contrat de promotion immobilière est une étape essentielle pour éviter les mauvaises surprises liées à son investissement et ainsi sécuriser ses dépenses.
Exemples concrets illustrant le pouvoir d’achat dans la vie quotidienne
Pour bien visualiser l’impact direct du pouvoir d’achat sur les décisions financières, voici quelques exemples simples :
- Achat d’une voiture : Le budget prévu se réduit en cas d’inflation des prix des carburants et pièces détachées.
- Investissement dans la rénovation énergétique : Bien que nécessitant un effort initial, ce type de dépense permet de réduire sur le long terme les charges et préserve le pouvoir d’achat.
- Choix du logement : Dans un marché où les prix montent vite, le pouvoir d’achat détermine la surface, la localisation et la qualité du bien accessible.
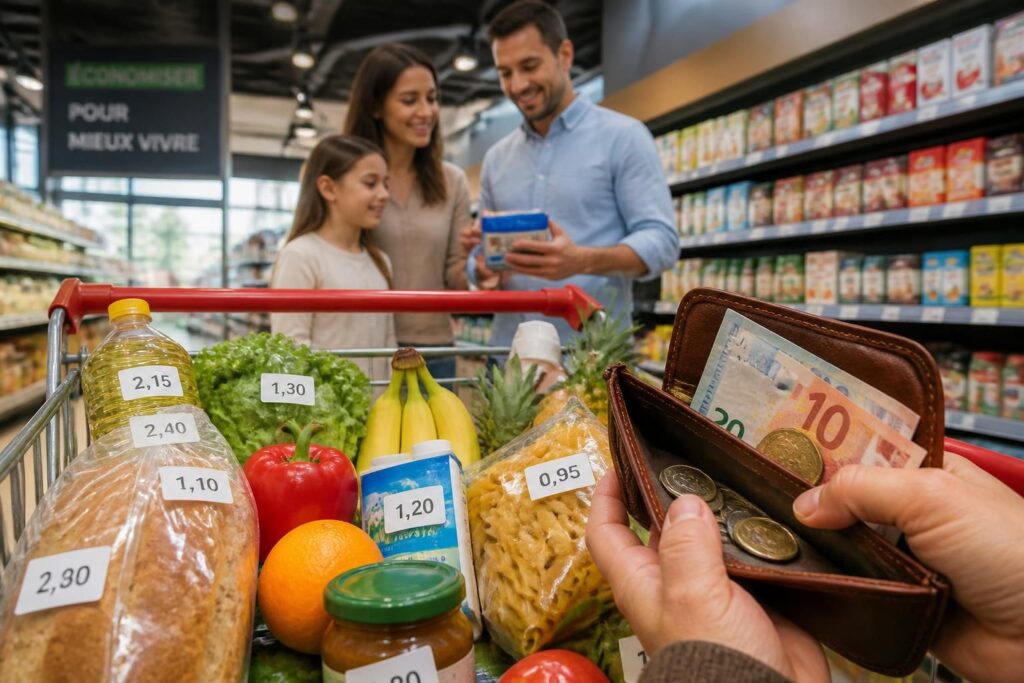
- Gestion de budget familial : Une hausse des prix alimentaires oblige à revoir les priorités de consommation, parfois au détriment d’autres besoins.
Ces situations incarnent les effets réels de l’inflation sur le budget. Elles appellent à une vigilance constante et à un pilotage actif, notamment en matière d’investissement patrimonial ou immobilier, afin d’assurer un équilibre durable.
Pour ceux qui veulent explorer de nouvelles formes d’investissement moins classiques, comprendre comment investir en crypto sans intermédiaire peut s’inscrire comme une alternative complémentaire est également un sujet à considérer avec prudence et méthode.
Qu’est-ce que le pouvoir d’achat réel ?
Le pouvoir d’achat réel correspond à la capacité d’achat ajustée selon l’évolution des prix, permettant de mesurer ce qu’un revenu permet réellement d’acquérir au fil du temps.
Comment l’inflation affecte-t-elle le pouvoir d’achat ?
L’inflation entraîne une hausse des prix qui, sans augmentation proportionnelle des revenus, réduit la capacité de consommation réelle des ménages.
Quels outils pour suivre l’évolution du pouvoir d’achat ?
L’indice des prix à la consommation est l’outil principal pour mesurer les variations des prix et ainsi suivre l’évolution du pouvoir d’achat.
Comment préserver son pouvoir d’achat face à l’inflation ?
Il est recommandé d’adapter ses dépenses, investir intelligemment, négocier son salaire et optimiser les charges courantes, notamment en immobilier.
Quels sont les risques d’une mauvaise compréhension du pouvoir d’achat ?
Ne pas comprendre son pouvoir d’achat peut entraîner des choix financiers inappropriés, réduisant la qualité de vie et compromettant les projets à long terme.