Le cours de l’acier n’évolue jamais dans le vide. En 2026, il se retrouve au croisement de la géopolitique, de la pression énergétique, des arbitrages industriels et des nouvelles exigences environnementales. Pour le marché des matériaux de construction, cela change tout : un simple mouvement de prix peut modifier les devis, retarder un chantier ou pousser un promoteur à revoir ses choix techniques. Dans la réalité, un maître d’ouvrage ne regarde pas seulement le prix de l’acier à l’instant T. Il observe aussi la solidité des approvisionnements, la dynamique de l’offre et demande, les tensions sur les matières premières et la place grandissante de l’acier recyclé dans l’industrie de la construction.
Les signaux actuels racontent un marché sous pression, mais pas paralysé. D’un côté, la demande reste modérée dans plusieurs zones européennes, ce qui freine les hausses. De l’autre, les coûts de production demeurent élevés, entre énergie chère, logistique plus fragile et règles commerciales plus strictes. Résultat : les fluctuations des prix sont devenues la norme, et non l’exception. Pour les acteurs du bâtiment, cela impose une lecture plus fine des tendances du marché et une vraie discipline d’achat. Soyons concrets : mieux anticiper aujourd’hui, c’est souvent éviter de subir demain.
L’article en bref
Le marché de l’acier avance sur une ligne de crête entre protection commerciale, transition écologique et demande irrégulière. Dans la construction, chaque variation compte et peut peser sur les marges comme sur les délais.
- Pression commerciale renforcée : droits de douane et quotas redessinent les flux mondiaux
- Production à deux vitesses : baisse chinoise, reprise ciblée dans plusieurs pays européens
- Coûts toujours tendus : énergie, minerais et ferrailles soutiennent les prix
- Virage industriel obligé : l’acier vert s’impose comme levier stratégique durable
Comprendre ces mécanismes aide à mieux acheter, mieux planifier et mieux sécuriser les projets liés au bâtiment.
Pourquoi le cours de l’acier pèse autant sur le marché des matériaux de construction
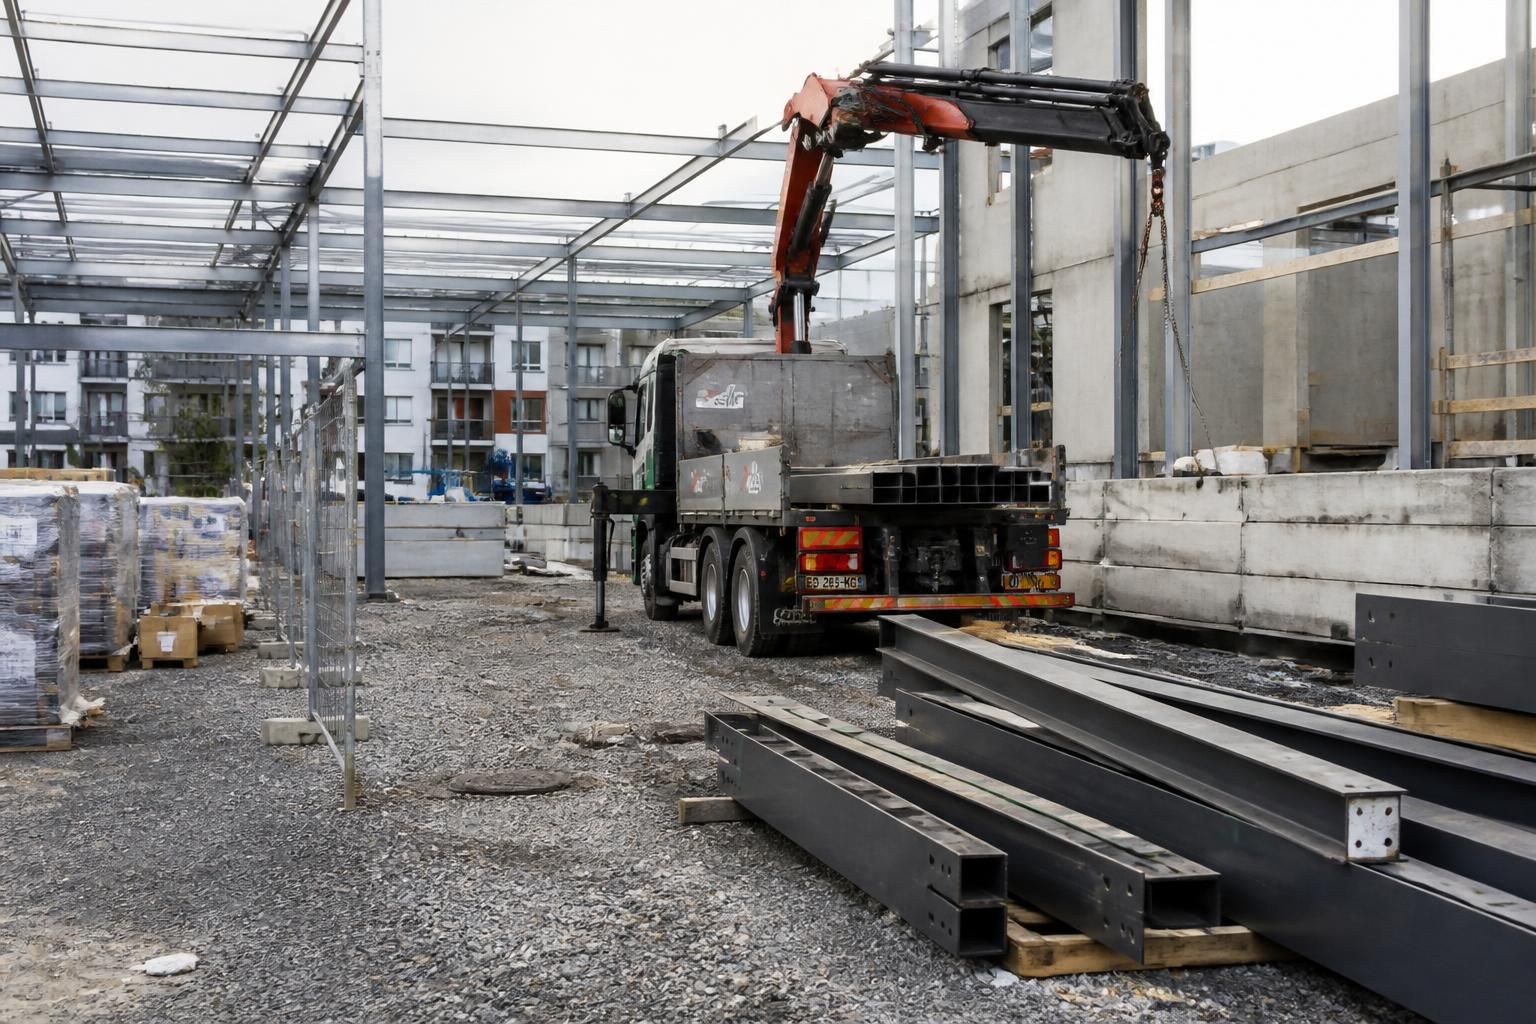
Le lien est direct : l’acier reste un composant central de nombreux ouvrages, des structures porteuses aux armatures, en passant par les éléments préfabriqués. Quand son prix varie, c’est toute la chaîne de valeur qui s’ajuste, du fournisseur au chantier. Imaginez un programme de logements collectifs lancé avec un budget serré : une hausse imprévue du métal peut suffire à renégocier certains lots ou à décaler un calendrier.
En 2026, le marché européen reste marqué par une demande inégale. La construction tire encore certains segments, surtout grâce à la rénovation et aux infrastructures, mais cet appui n’efface pas le ralentissement observé ailleurs. Le point clé à retenir : l’acier n’est pas seulement une matière première, c’est un indicateur avancé de la santé du secteur.
Des prix qui réagissent aux déséquilibres entre offre et demande
Lorsque la consommation ralentit sans que l’offre baisse au même rythme, les prix plafonnent. C’est précisément ce qui se produit sur plusieurs segments, avec certains produits longs ou plats qui évoluent dans des couloirs étroits malgré des coûts de fabrication élevés. Le résultat est paradoxal : les usines supportent davantage de charges, mais ne peuvent pas toujours répercuter intégralement ces hausses.
Dans la pratique, cela oblige les acheteurs à surveiller les fenêtres d’achat. Une entreprise de gros œuvre qui anticipe ses besoins de plusieurs mois peut sécuriser de meilleures conditions qu’un intervenant qui commande au dernier moment. Erreur classique : attendre la signature du marché pour regarder les prix.
Les grandes tendances du marché de l’acier qui influencent les matériaux de construction
Les tendances du marché ne se résument pas à une seule variable. En 2026, trois moteurs dominent : la protection commerciale, les écarts régionaux de production et la transition vers une sidérurgie plus propre. Chacun agit différemment sur les matériaux disponibles pour le bâtiment, et chacun peut modifier les tarifs à court terme.
Pour un distributeur comme pour un promoteur, comprendre ces signaux revient à lire une carte de circulation avant un long trajet. Où la production ralentit-elle ? Où les quotas se resserrent-ils ? Quels marchés basculent vers des solutions plus décarbonées ? Ces questions orientent directement les achats et la stratégie d’approvisionnement.
Protectionnisme, quotas et réorganisation des flux
L’Europe et les États-Unis ont renforcé leurs mesures de défense commerciale pour limiter l’arrivée d’acier à bas coût. Les quotas et hausses de taxes visent à soutenir les producteurs locaux, mais ils réduisent aussi les marges de manœuvre des importateurs. Dans les faits, cela peut faire monter les prix domestiques tout en compliquant la recherche de volumes disponibles à court délai.
Le Royaume-Uni ajuste lui aussi ses règles d’importation pour préserver son industrie. Ce type de politique change la donne pour les acteurs de la construction, qui doivent jongler entre qualité, coût et délai. Voici ce qu’il faut vraiment retenir : moins de fluidité commerciale signifie souvent plus d’incertitude sur les chantiers.
Production mondiale : un paysage contrasté selon les régions
La Chine, premier producteur mondial, réduit sa production pour contenir ses surplus et accélérer sa transition industrielle. À l’inverse, certaines zones européennes affichent des signaux plus favorables, avec des hausses en Italie ou en Autriche, tandis que l’Allemagne reste sous pression à cause de l’énergie et d’une demande affaiblie. Ce décalage régional influence directement les prix négociés sur le marché européen.
Pour la filière française, cette situation crée une concurrence de proximité très mouvante. Quand une usine italienne se redresse sur les produits longs, elle peut peser sur les tarifs continentaux. Quand l’Allemagne ralentit, elle révèle à quel point les coûts fixes et le mix énergétique peuvent peser sur la compétitivité.
| Région | Production d’acier brut | Évolution annuelle | Tendance dominante |
|---|---|---|---|
| Chine | 247,55 Mt | -4,6 % | Réduction des surplus et montée des exigences environnementales |
| Italie | 5,6 Mt | +1,5 % | Reprise portée par les produits longs |
| Allemagne | 28,5 Mt | -9,9 % | Recul lié aux coûts élevés et à la demande plus faible |
| Afrique du Nord | 18,67 Mt | +6 % | Dynamisme industriel soutenu en Algérie et en Libye |
Ce tableau montre une évidence : le marché ne suit pas une seule trajectoire, mais plusieurs vitesses. Dans la réalité, les acheteurs gagnent à raisonner par zone, produit et horizon de livraison.
Prix de l’acier, matières premières et acier recyclé : ce qui fait bouger les coûts
Le prix de l’acier dépend d’abord des intrants. Quand le minerai de fer, les ferrailles ou l’énergie montent, les marges des sidérurgistes se contractent vite. En Europe, les tarifs élevés de l’électricité continuent de fragiliser la compétitivité, tandis que les tensions sur les approvisionnements accentuent les fluctuations des prix.
Cette pression se retrouve dans les chiffres de marché : certains produits plafonnent autour de niveaux qui ne compensent plus vraiment l’augmentation des charges. Face à cela, les industriels ajustent parfois leurs barèmes, avec des hausses ciblées sur certaines familles de produits. L’acier recyclé prend alors une place plus visible, car il permet de réduire une partie de la dépendance aux ressources primaires tout en répondant aux attentes de décarbonation.
Un coût de production sous tension permanente
Les producteurs n’arbitrent pas seulement entre vendre ou stocker. Ils doivent aussi composer avec la logistique, les taxes carbone et la disponibilité des intrants. Le mécanisme d’ajustement carbone aux frontières renchérit les importations les plus polluantes et pousse le marché vers des solutions plus vertes, mais aussi plus coûteuses à produire au départ.
Un chantier de réhabilitation lourde dans une grande ville peut ainsi voir son budget évoluer si la commande d’acier structural arrive au mauvais moment. C’est pourquoi les acheteurs professionnels suivent désormais de près la matière première, le transport et la réglementation au même titre que la fiche technique du produit.
Pourquoi l’acier recyclé change la donne dans la construction
L’acier issu du recyclage n’est plus un simple argument marketing. Il devient un outil industriel et économique, capable de répondre à la fois à la raréfaction relative de certaines ressources et à la demande de matériaux plus sobres. Pour l’industrie de la construction, cela ouvre une voie plus flexible, surtout dans les projets soumis à des objectifs environnementaux stricts.
La limite est claire : cette transition demande des investissements lourds, des procédés maîtrisés et une chaîne d’approvisionnement robuste. Mais à moyen terme, elle structure le marché. Qui voudrait encore bâtir sans se soucier du carbone incorporé dans ses matériaux ?
Comment les acteurs de la construction s’adaptent aux fluctuations des prix de l’acier
Face à l’instabilité, la meilleure réponse reste l’anticipation. Les entreprises qui s’en sortent le mieux sont souvent celles qui surveillent les contrats fournisseurs, les coûts de transport, les évolutions réglementaires et les cycles de demande dans le bâtiment. Elles ne se contentent pas d’acheter au prix du jour ; elles construisent une stratégie d’approvisionnement.
Un cas fréquent illustre bien l’enjeu : une société de gros œuvre qui mutualise ses achats sur plusieurs chantiers limite son exposition aux hausses soudaines. À l’inverse, un acteur qui commande en flux tendu subit davantage les à-coups du marché. La différence peut sembler discrète sur une ligne budgétaire, mais elle change tout à l’échelle d’un programme.
- Surveiller les quotas et taxes pour éviter les mauvaises surprises à l’import.
- Comparer les fournisseurs par zone afin de capter les écarts régionaux.
- Intégrer l’énergie dans les budgets car elle pèse directement sur les tarifs.
- Privilégier des contrats plus souples pour absorber les variations du marché.
- Tester l’acier recyclé sur les opérations compatibles avec les normes visées.
Cette méthode n’élimine pas le risque, mais elle le rend maîtrisable. Dans un secteur où les marges se jouent souvent à peu de chose, la rigueur d’achat vaut autant que la qualité du matériau.
Questions utiles pour lire le marché français de l’acier sans se tromper
Le marché français reste directement exposé aux arbitrages européens, aux tensions sur les importations et au comportement des grands consommateurs comme la construction ou l’automobile. C’est ce mélange qui explique pourquoi un même produit peut voir son prix bouger sans changement visible côté chantier. Le bon réflexe consiste donc à observer les signaux en amont, pas seulement le devis final.
À moyen terme, les perspectives restent marquées par une volatilité élevée, mais la montée de la sidérurgie verte et les investissements dans des procédés plus sobres pourraient stabiliser progressivement certains segments. Le secteur entre ainsi dans une phase plus sélective, où la compétitivité passera autant par la technologie que par le coût brut du métal.
Quels sont les principaux moteurs du cours de l’acier en 2026 ?
Le prix dépend surtout de l’équilibre entre offre et demande, du coût des matières premières, des règles commerciales et des contraintes énergétiques. La réglementation carbone pèse aussi de plus en plus sur les tarifs.
Pourquoi les prix restent-ils élevés malgré une demande plus faible ?
Parce que les coûts de production ne baissent pas au même rythme. L’énergie, la logistique et certains intrants continuent de peser sur les marges des producteurs.
L’acier recyclé peut-il vraiment stabiliser le marché ?
Il ne supprime pas la volatilité, mais il aide à réduire la dépendance à certaines matières premières et à mieux répondre aux normes environnementales. Il devient donc un levier stratégique pour la construction.
Comment une entreprise de construction peut-elle limiter son exposition aux hausses ?
En anticipant ses achats, en diversifiant ses fournisseurs, en surveillant les flux commerciaux et en intégrant des clauses d’ajustement dans ses contrats. La préparation reste le meilleur outil de protection.