Quand les sécheresses frappent une exploitation, qu’une inondation paralyse un site logistique ou qu’un cyclone déstabilise une chaîne d’approvisionnement, le vrai sujet n’est plus seulement de réparer les dégâts. Dans la réalité, les entreprises, les assureurs et les collectivités doivent désormais apprendre à lire le changement climatique comme un risque opérationnel, financier et humain. C’est précisément là qu’Axa Climate s’impose comme un acteur à part : à la croisée de l’assurance verte, de la donnée scientifique et du conseil, la structure transforme la gestion des risques climatiques en outil de décision concret, avec une approche tournée vers la résilience climatique et la finance durable.
Le sujet dépasse largement la seule indemnisation. En 2026, face à la multiplication des risques environnementaux, les organisations cherchent moins une protection “sur le papier” qu’une capacité à anticiper, prioriser et adapter leurs actifs, leurs activités et leurs équipes. Axa Climate répond à cette attente avec des solutions qui combinent analyse de risques, formation, accompagnement stratégique et outils SaaS. Soyons concrets : quand une entreprise comprend où se situe sa vulnérabilité, elle ne subit plus seulement l’aléa, elle pilote sa protection environnementale. C’est cette bascule qui change tout.
L’article en bref
Axa Climate ne se limite pas à couvrir un sinistre : la structure aide à anticiper les aléas, à quantifier les impacts et à organiser l’adaptation. Son approche mêle science du climat, conseil et assurance pour rendre le risque lisible, puis actionnable.
- Assurance paramétrique rapide : indemnisation déclenchée selon des critères climatiques précis
- Data climatique exploitable : risques modélisés par actif, zone et horizon temporel
- Accompagnement global : formation, conseil et outils pour s’adapter efficacement
- Résilience concrète : entreprises mieux armées face aux chocs climatiques futurs
L’enjeu central : transformer une menace diffuse en décisions mesurables, rapides et utiles.
- Lire les signaux avant le sinistre : cartographier les expositions avant qu’un événement extrême ne bloque l’activité.
- Accélérer l’indemnisation : déclencher un paiement rapide quand les seuils climatiques sont atteints.
- Former les équipes : diffuser une culture du risque climatique à tous les niveaux.
- Adapter les stratégies : ajuster les investissements, la logistique et les actifs au réel terrain.
Axa Climate, une assurance verte qui change la lecture du risque
Créée en 2019 au sein du groupe AXA, Axa Climate a été pensée pour accompagner les acteurs publics et privés face aux aléas climatiques et environnementaux. Son originalité tient à une idée simple mais décisive : au lieu d’attendre qu’un dommage soit évalué après coup, la solution s’appuie sur des modèles paramétriques et sur la donnée pour déclencher une réponse rapide et objectivée.
Imaginez une exploitation agricole exposée à une sécheresse prolongée, ou un réseau de transport affecté par une baisse durable du niveau d’un fleuve. Le danger ne se limite pas à la catastrophe visible ; il commence bien avant, dans la fragilisation progressive du modèle économique. C’est là que l’adaptation climatique devient stratégique, et non plus seulement défensive. Une assurance qui aide à décider, voilà ce que le marché attend désormais.
Une approche qui relie indemnisation, conseil et anticipation
La promesse d’Axa Climate repose sur quatre piliers complémentaires. L’assurance permet un versement rapide après un épisode extrême, la formation diffuse les bons réflexes, le conseil éclaire les trajectoires d’adaptation, et les outils SaaS donnent accès à des données scientifiques exploitables en quelques minutes.
Ce modèle convient particulièrement aux secteurs où les impacts se propagent vite : agroalimentaire, industrie, finance, transport, gestion d’actifs réels. Une entreprise n’a pas seulement besoin de savoir qu’elle est exposée ; elle doit comprendre où, quand et avec quelle intensité. Voici ce que vous devez vraiment retenir : le risque devient utile seulement lorsqu’il peut être mesuré et traduit en plan d’action.
La donnée au cœur de la résilience climatique
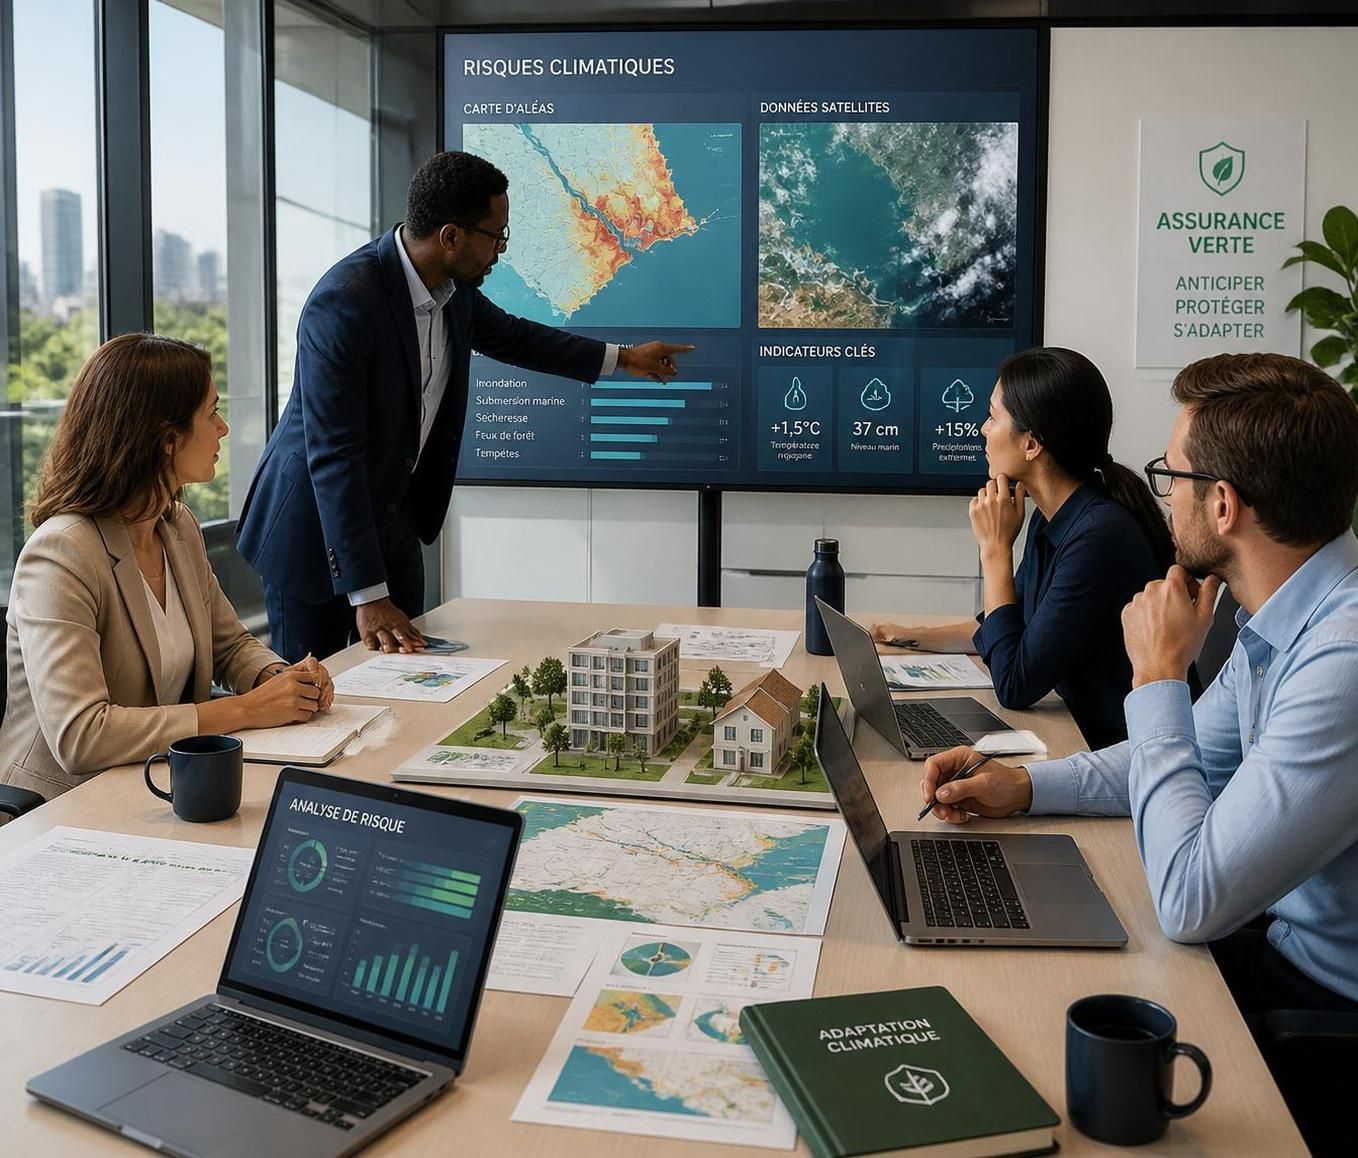
L’un des leviers les plus marquants d’Axa Climate, c’est la modélisation. En croisant données satellites, informations météorologiques, expertise scientifique et calculs financiers, l’entreprise produit des scores de risque capables d’anticiper des scénarios à différents horizons. Dans certaines applications, l’analyse peut cibler un actif à très fine résolution, jusqu’à environ 250 mètres près.
Dans la réalité, cette précision change les arbitrages. Un gestionnaire d’actifs peut revoir la localisation de ses investissements, une coopérative agricole peut adapter ses pratiques, un industriel peut revoir ses dépendances logistiques. L’idée n’est pas de prédire l’imprévisible au mot près, mais de réduire l’incertitude là où elle coûte le plus cher. C’est ce passage de la peur à la méthode qui donne sa force à la solution.
| Dimension | Apport d’Axa Climate | Effet pour l’organisation |
|---|---|---|
| Assurance | Paiement déclenché selon des seuils climatiques mesurés | Trésorerie protégée après un événement extrême |
| Donnée | Modélisation de risques physiques et financiers | Décisions plus précises sur les sites et activités |
| Formation | Parcours digitaux en plusieurs langues | Mobilisation des équipes autour de la transition |
| Conseil | Recommandations ciblées d’adaptation | Réduction de l’exposition et meilleure continuité |
Comment l’assurance paramétrique sécurise les secteurs les plus exposés
Le fonctionnement de l’assurance paramétrique mérite d’être clarifié, car il répond à une faiblesse classique des couvertures traditionnelles : le délai. Dès qu’un indicateur défini à l’avance est atteint, le paiement peut être déclenché sans attendre une expertise longue et parfois contestée. Pour une organisation fragilisée par un choc météo, cette rapidité vaut souvent autant que le montant versé.
Un cas parlant concerne l’agriculture, domaine dans lequel Axa Climate dispose d’une expertise reconnue. Une baisse de rendement due à la chaleur, à un stress hydrique ou à un gel tardif ne se traite pas comme un simple incident : elle modifie tout l’équilibre financier de la saison. Erreur classique : croire qu’une bonne assurance suffit, alors qu’il faut aussi penser à la prévention, au conseil et à la continuité d’activité.
Les usages concrets qui parlent aux décideurs
Les exemples d’application sont nombreux et très différents selon les géographies. En Europe, la réduction de certains intrants en agriculture peut être sécurisée par des produits adaptés. Au Maroc, des paiements rapides après tremblement de terre peuvent soutenir des populations vulnérables. Dans le transport, la sécheresse et la baisse du niveau d’un fleuve peuvent menacer l’exploitation quotidienne.
La force d’Axa Climate tient à sa capacité à associer les bons experts autour de la même table : data scientists, agronomes, climatologues, assureurs et spécialistes du secteur concerné. Cela évite les approches trop théoriques. Une couverture n’est réellement utile que si elle colle aux contraintes du terrain, aux contraintes réglementaires et au modèle économique réel.
Former les équipes pour ancrer la transition durable
L’assurance ne suffit pas si les collaborateurs ignorent les mécanismes du risque. C’est pourquoi Axa Climate s’appuie aussi sur une logique de formation, avec des contenus digitaux disponibles en plusieurs langues. Cette démarche vise à embarquer les équipes, bien au-delà du seul risk manager ou du responsable RSE.
La Climate School illustre bien cette logique d’acculturation : des millions de collaborateurs ont déjà été sensibilisés aux enjeux climatiques, à l’impact carbone et à la gestion des ressources naturelles. Quand une entreprise comprend mieux son exposition, elle agit plus vite et avec moins d’erreurs. C’est souvent là que se joue la différence entre un plan d’adaptation crédible et une communication de façade.
Pour un dirigeant, la vraie question n’est donc plus “faut-il s’intéresser au climat ?”, mais “comment intégrer le climat dans chaque décision critique ?”. Cette évolution touche aussi des sujets très concrets du quotidien, depuis l’évaluation d’un bien jusqu’à la protection d’une installation technique ou d’un bâtiment collectif. D’ailleurs, quand les risques s’accumulent, il devient utile de relire des ressources pratiques comme les garanties habitation face aux sinistres ou encore les solutions pour protéger une toiture commune.
Ce que les entreprises peuvent retenir pour leur propre adaptation climatique
Le principal enseignement est clair : la gestion des risques climatiques ne se limite plus à une logique de couverture, elle devient un levier de pilotage. Axa Climate montre qu’une approche performante combine données, expertise, assurance et accompagnement humain. C’est cette articulation qui permet de passer du constat à l’action.
Dans la pratique, les organisations les plus avancées procèdent par étapes : identifier les actifs les plus vulnérables, mesurer leur exposition, prioriser les investissements, puis suivre l’efficacité des mesures prises. Ce chemin paraît simple sur le papier, mais il change profondément les arbitrages. Une entreprise qui a déjà vécu une interruption de chaîne d’approvisionnement ne regarde plus le risque avec les mêmes yeux, et c’est bien normal.
Les réflexes utiles pour éviter les mauvaises surprises
Avant de signer une couverture ou de lancer un plan d’adaptation, quelques vérifications s’imposent. Il faut savoir quelles zones sont les plus sensibles, quelles activités dépendent de fournisseurs distants, et quels scénarios pourraient réellement mettre l’activité en tension. Dans ce cadre, mieux vaut raisonner par usage et par vulnérabilité que par simple intuition.
Pour aller plus loin dans cette logique de sécurisation, certains lecteurs apprécient aussi des ressources pratiques sur la préparation des dossiers ou sur le pilotage d’actifs, comme la déclaration d’un sinistre dans un contexte immobilier ou l’optimisation d’un rendement locatif. Le lien est direct : dès qu’un aléa fragilise un bien, la qualité de l’anticipation fait la différence entre perte maîtrisée et mauvaise surprise.
La lecture d’Axa Climate rappelle enfin une réalité devenue impossible à contourner : l’assurance de demain ne pourra pas se contenter de compenser les dommages, elle devra aussi aider à les éviter. C’est le sens même d’une assurance verte crédible : protéger, éclairer et renforcer la résilience climatique des organisations dans un monde où les aléas deviennent plus fréquents et plus coûteux.
Axa Climate est-il un assureur classique ?
Non. Axa Climate combine assurance paramétrique, conseil, formation et outils de données pour aider les organisations à mieux anticiper les aléas climatiques et environnementaux.
En quoi l’assurance paramétrique diffère-t-elle d’une assurance traditionnelle ?
Le déclenchement de l’indemnisation repose sur des indicateurs mesurables à l’avance, ce qui accélère les paiements après un événement climatique ou naturel.
Quels secteurs utilisent le plus ce type de solution ?
L’agriculture, l’industrie, la finance, le transport et la gestion d’actifs sont particulièrement concernés, car leurs activités sont sensibles aux risques physiques et aux ruptures de chaîne de valeur.
Pourquoi la donnée est-elle si importante dans ce modèle ?
Elle permet de quantifier les risques, d’identifier les zones vulnérables et de proposer des actions d’adaptation mieux ciblées, au lieu de décisions générales et peu efficaces.
Les entreprises peuvent-elles utiliser ces outils sans expertise climatique interne ?
Oui, car l’accompagnement inclut justement du conseil, de la formation et des outils simplifiés pour rendre les décisions accessibles aux équipes non spécialisées.